发布时间:2026-07-27 08:11 文章来源:华夏基石e洞察 作者:张维 点击:次
文 /张维,基石资本董事长、华夏基石商学校董
来源:华夏基石e洞察(ID:chnstonewx)
文章仅代表作者本人观点
不要做!不要做!不要做!——纵观DRAM半世纪产业史,入局者众,幸存者寡:开山鼻祖黯然离场,日本巨头盛极而衰,中国台湾厂商铩羽而归……
为何开创者英特尔会选择放弃?为何李健熙要劝退台企?为何张忠谋认为日系难敌三星?……
2016年,在三巨头垄断九成市场份额的格局下,长鑫科技逆势而上,开启破局之路。
2021年,基石资本领投长鑫科技12亿元。
长鑫科技上市之际,基石资本董事长张维撰文,回顾全球DRAM产业兴衰起落、长鑫科技突围历程以及基石资本投资长鑫背后的思考。
为什么还要做/投DRAM?
这个问题,2021年,在基石资本领投长鑫科技12亿元时,很多朋友问过我。
想来2016年,朱一明启动长鑫科技时,也有很多人这样问过他。
对于这样的问题,我们习惯回到产业历史中寻找答案。
而DRAM历史给出的答案,却并不令人振奋:
不要做!不要做!不要做!
图:产业的主流意见“不要做”,让我悠然想起《三体》里那个穿越星海的警告:不要回答!不要回答!不要回答!(图片由AI生成)
半世纪产业沉浮,最终真正留在主流牌桌上的仅三家企业,日本、欧洲与中国台湾企业悉数出局。
但最后朱一明选择了做,而我们选择了投。
创业与投资最动人的地方,或许也正在于此。
基石资本董事长 张维
01
历史的回响:不要做!不要做!不要做!
为什么还要做DRAM?
其实,这个问题早已有过一个被载入商业史的答案:
不做了。
给出这个答案的,正是DRAM产业的开创者——英特尔。
1985年,日本举国发力存储产业,日本存储以潮水之势席卷全球,凭借极致良率与成本优势,将英特尔赖以起家的DRAM业务逼至生死边缘。
安迪·格鲁夫向戈登·摩尔抛出了那个灵魂之问:
“如果我们被踢出董事会,新来的CEO会做什么?”
摩尔回答:“他会放弃存储器的生意。”
格鲁夫说:
“那我们为什么不走出这扇门,再回来自己做这件事?”
于是,英特尔全力押注CPU,完成了一次伟大的战略转型。
这个耳熟能详的故事通常讲到这里就结束了,我们当初也未必注意到,英特尔放弃的就是DRAM产业。但四十年后回看,其远非简单的商业竞争所能定义。
个中深意,在2017年,美国总统科技顾问委员会(PCAST)的报告《确保美国在半导体领域的长期领导地位》中,被一语道破:
全球半导体市场从来就不是一个完全自由的市场。半导体的科学基础长期以来很大程度由政府和学术界推动;部分领域因国家安全和国防需要而受到各种限制;它也经常成为各国产业政策关注的重点。
市场力量发挥着核心且关键的作用。但仅依靠现有市场力量,尤其是面对其他国家大规模产业政策竞争时,是不可能实现最优发展结果的。
看懂了这一层,才算真正看懂了DRAM行业的底色。
但日本也并未成为最后的赢家,《美日半导体协议》的大棒随即砸下,美日鹬蚌相争,最后得利的是韩国这个渔夫。
彼时,美国厂商式微、日本厂商受缚,恰逢个人电脑产业兴起,全球DRAM供不应求。此前逆势砸下产能的三星终于得见曙光,连年亏损一朝抹平,一举打破此前质疑。
但如果你问李健熙,他给后来者建议也会是:不要做。
1989年,当得知中国台湾准备下场时,他甚至专程飞赴台北当面劝退。
当时中国台湾的PC产业蓬勃发展,但核心的DRAM芯片却完全依赖进口,在缺芯潮下几乎没有议价和保供能力,受到的冲击尤为严重。中国台湾工研院和中国台湾最大的电脑厂商宏碁等,都萌生了自主生产的想法。
但李健熙认为他们低估了事情的难度:
“三星要投资存储芯片工厂,曾在半年之内,去见韩国总统十几次,请求政府出面解决困难。”
三星的成功并不容易。在战后资源匮乏的大背景下,韩国为了发展制造业,将大量资源倾注到排名前列的财阀之上,而
“正是由于如此庞大的资源向少数财阀高度集中,它们才得以迅速进入资本高度密集的DRAM生产领域,并最终挺过了1980年代初期巨额亏损的艰难阶段”。
当然,李健熙发挥了核心作用,就像张忠谋说的,“韩国三星的崛起,李健熙绝对是关键。
因为他是老板。日本强的半导体企业东芝、日立、NEC,他们的这个半导体总经理都只是专业经理人,而不是老板”。
李健熙摆出三点理由,表明中国台湾根本无法与三星竞争:
三星有钱、有技术,而且他说了算;相反,台企没钱没技术,工研院还要受到官僚体系掣肘。
他开出了1亿美元的技术授权合作方案,提议中国台湾若执意要做,不如为三星代工。
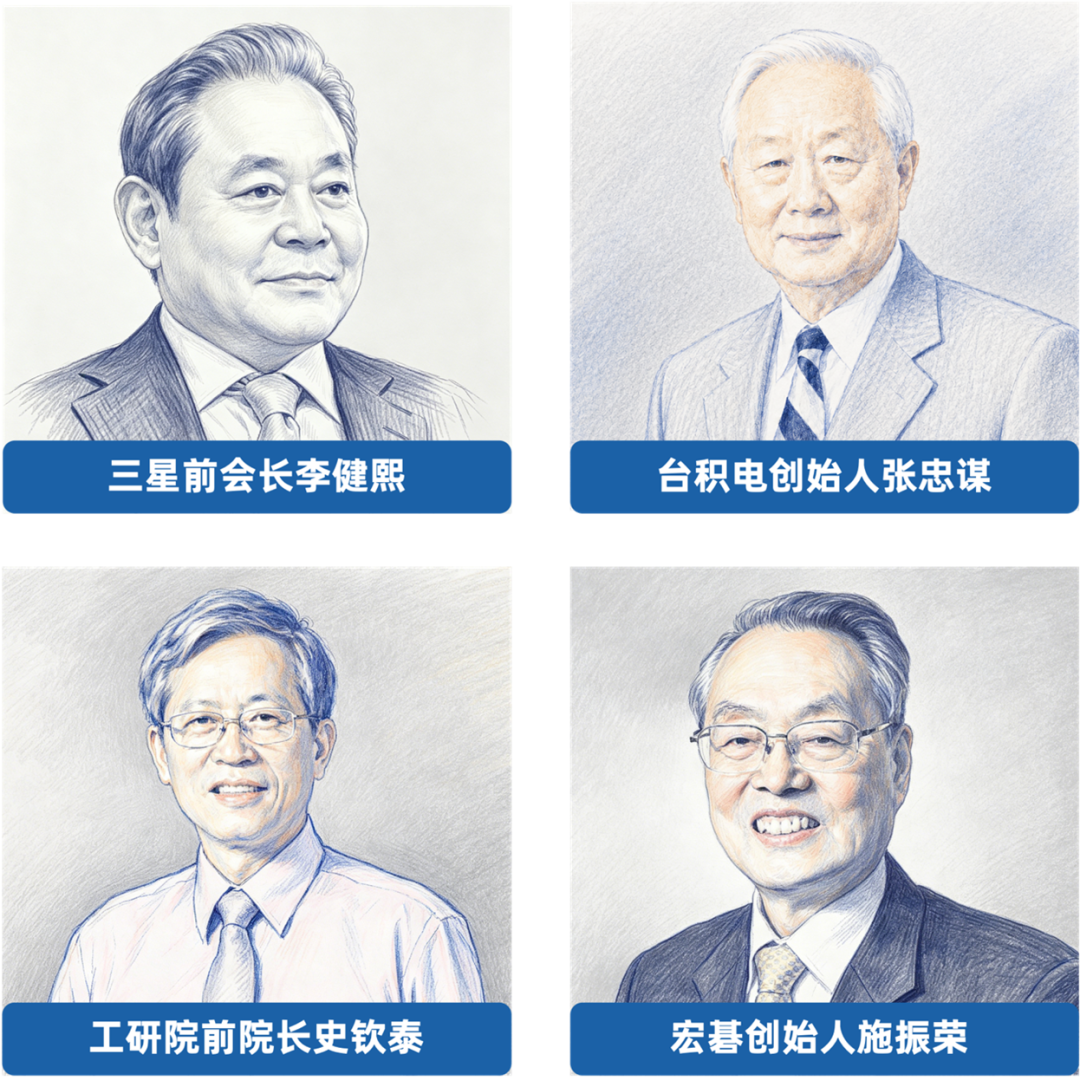
李健熙还特地邀请时任工研院及台积电董事长张忠谋、时任工研院副院长和负责相关计划的史钦泰、宏碁董事长施振荣赴韩参观三星的工厂,全程开放、毫无保留。
图片由AI生成
但此番雄辩与先进产能并没能动摇他们的决心——“今天不做,明天会后悔”,庞大的电子产业没有核心存储能力,发展永远受制于人。
此后数年间,宏碁与德州仪器合资设立德碁,工研院孵化出世界先进,茂矽、力晶、南亚科技、茂德等厂商也相继进场,行业一度欣欣向荣。
但随着竞争进入白热化,李健熙的预判尽数应验:台企缺乏自主技术根基,又受限于规模体量,扛不住长期亏损进行高强度投入,根本追不上巨头的迭代节奏。
一众企业潮起又潮落,或破产或转型,最终只剩少数企业保留边缘业务,悉数退出了主流DRAM市场。
即便在三星已经趟出路子的韩国,“不要做”也曾是市场压倒性的共识。
2011年,韩国SK集团会长崔泰源力主收购海力士时,几乎无人看好。彼时海力士已在困境中挣扎求存近十年,债权机构多次寻求出售均未果,被视为“韩国经济的定时炸弹和烫手山芋”。
消息一出,SK股价持续大跌,同期放弃收购的STX股价则应声上涨。
直到投标截止日当天下午,SK董事会仍争议不休。但在最后关头,崔泰源一锤定音:
“这件事,我来推动到底。”直到竞标截止前7分钟,SK团队才匆匆赶到,递交了收购意向书。
2012年,SK集团作为唯一竞标方,拿下海力士21.05%股权,海力士以“SK海力士”之名再启征程。
SK集团入主后,一改银行管理时的保守风格,大举投资扩产,尤其是提前布局HBM(高带宽内存),在AI算力爆发后建立起显著的技术领先优势,成长为能与三星分庭抗礼的全球巨头。
从美国到日本,从韩国到中国台湾,半个多世纪的产业史翻下来,“不要做”三个字,是这个行业最朴素的教训。
纵是“折戟沉沙铁未销”,怎奈“江山如此多娇,引无数英雄竞折腰”!
——这就是DRAM产业。
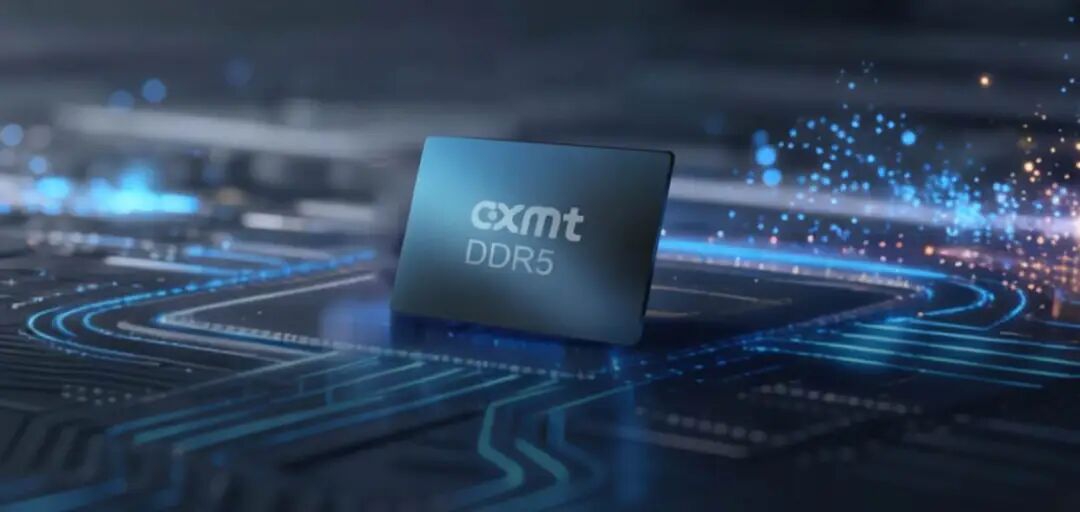
图:长鑫科技自主研发的DDR5;来源:长鑫科技官网
02
长鑫突围:从“三国演义”到“四强争霸”
为什么还要做DRAM?
产业史没有标准答案,合肥和朱一明做出了他们的选择。
到了2016年,DRAM产业三足鼎立的格局已经完全形成,
韩国三星、韩国SK海力士、美国美光三大厂商常年占据90%、甚至95%以上的市场份额,技术专利、巨额资金、规模产能、顶尖人才共同筑起了难以逾越的产业高墙。
在这个时候,合肥选择下场,当然是意料之外,但也是情理之中。
四年前我曾写过一篇文章,谈区域经济发展与产业升级,我说,
要发展硬科技,半导体是最重要的方向,同时必须培育或招引具有产业链带动作用的大型科技制造企业,要大产业、产业链招商,而不是小企业、单点招商,要改变一个产业的生态,不能仅靠一些零零散散的小企业,必须依靠大型科技制造企业。(参考阅读:基石资本张维:后华为时代深圳的答案,早已写在这两个地方的历史里)
为什么?复盘全球科技产业的发展史,真正能撑起一个科技高地的产业屈指可数,无非汽车、半导体、计算机与互联网等寥寥数种。中国台湾的经济命脉系于半导体,韩国亦是如此,两家以存储为主的半导体企业,就撑起了韩国资本市场的半壁江山——到2026年的今天,这已经不是一个比喻,而是真实的数据:三星电子与SK海力士两家的市值合计已占到韩国KOSPI总市值的一半上下。
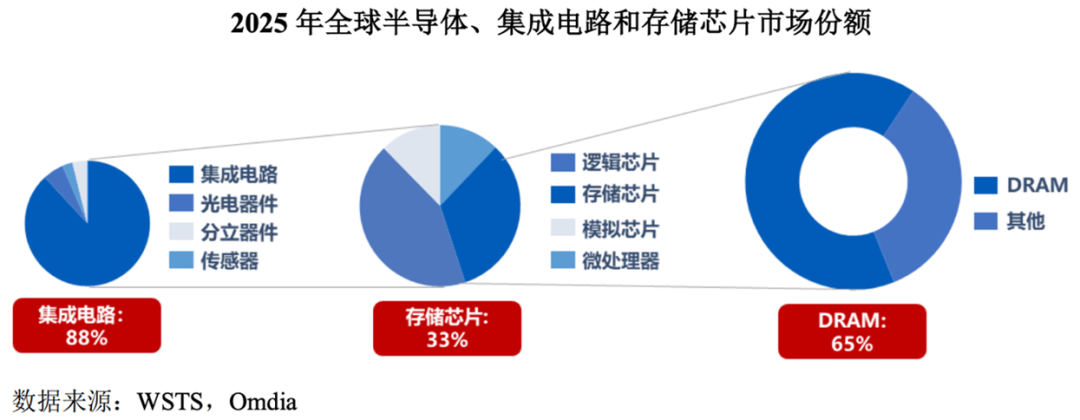
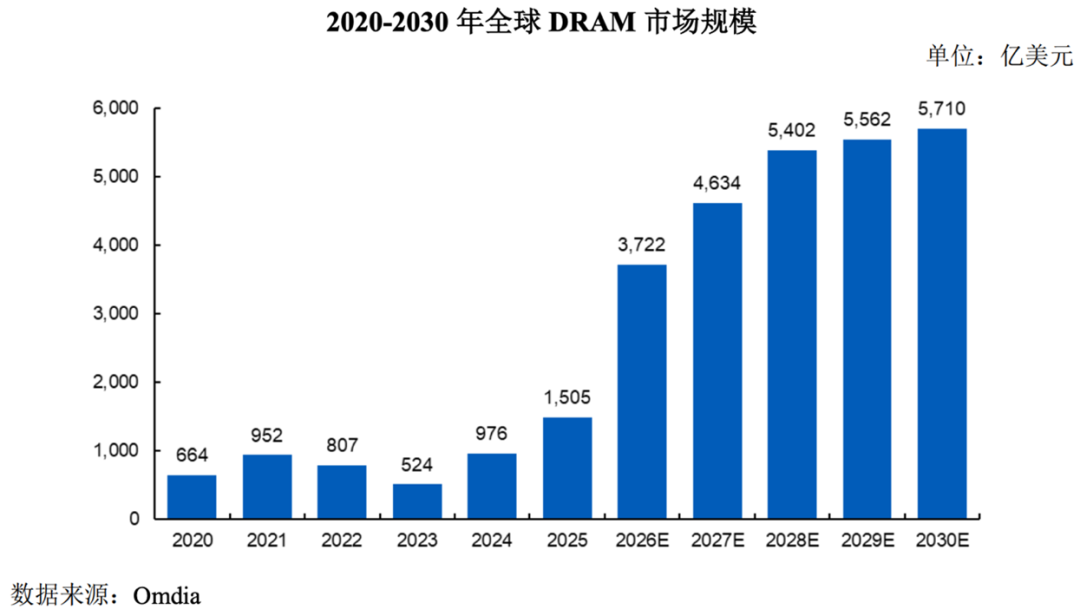
DRAM一直是最难也最重要的芯片品类之一。集成电路的三分之一是存储芯片,存储芯片的三分之二是DRAM,其市场规模达千亿美金级别。从战略价值看,这个空白的领域,中国必须补上;从产业禀赋看,或许也只有中国,还能在既有的格局里闯出这条路。
来源:长鑫科技招股书
在当年的文章中,我就盛赞
合肥创造了“政府推动产业发展的卓越样本”:在过去,合肥已经培育了京东方,建立了强大的平板显示及电子信息全产业链;面向未来,合肥又选对了长鑫科技,一见眼光,二见魄力。
2016年长鑫科技12英寸存储器晶圆制造基地项目启动时,计划总投资1500亿元,是安徽省单体投资最大的产业项目。其中,一期项目总投资180亿元,合肥产投出资144亿元,兆易创新出资36亿。
翻看长鑫招股书,百亿投入不过只是个开始:
仅2022至2025年,长鑫科技购建固定资产、无形资产和其他长期资产支付的现金就高达逾2000亿元。2022至2024这三年间,公司累计净亏损374亿元。
千亿级持续投入的背后,是一套全方位的托举体系:既是国家大基金、安徽及合肥等各级国资的鼎力支持,也是产业资本、金融机构的同心协力。招股书清晰呈现了从中央到地方的多层次资本支撑:国家大基金二期持股8.73%(发行前,下同),为第三大股东;安徽省投直接持股7.91%,位列第五;合肥市、区两级国资通过等多个关联主体合计持有超过35%的股份。
若仅靠合肥一市的资源,将孤掌难鸣,安徽省的鼎力襄助着实功不可没。
而产业的事,最终要落到人身上。半导体更是典型的“一将顶一师”的行业:李健熙以存储战略奠定三星霸业,张忠谋开创晶圆代工模式重塑产业分工,黄仁勋押注GPU计算开启AI时代。
如同台积电找到了张忠谋,长鑫也找到了朱一明。
长鑫项目启动时,正值兆易创新上市前夕。作为兆易创新创始人,站在事业的高峰,朱一明却主动请缨,去迎接更大的挑战。
2018年,他更是辞去了兆易创新总经理职务,将重心全面转向长鑫,把家从北京搬到合肥,并承诺在公司盈利前,不领取一分薪酬与奖金。
根据长鑫科技招股书,朱一明还要将他在长鑫科技接近一半的股份拿出来,用作员工激励。
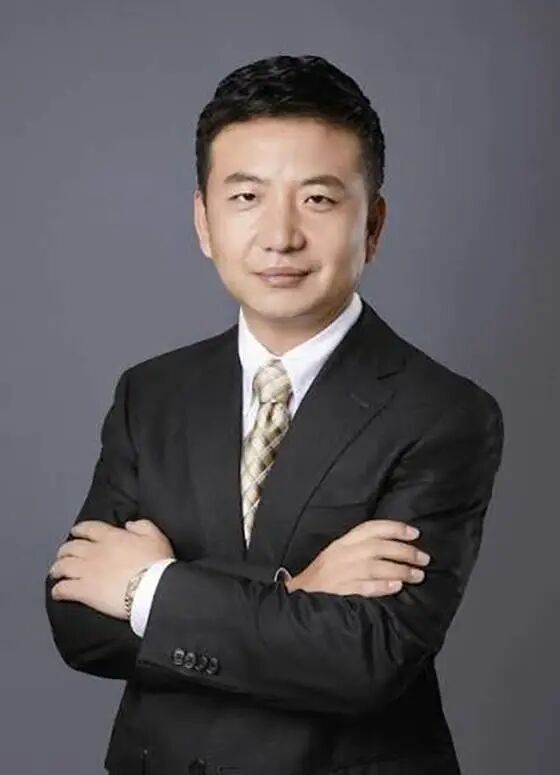
图:朱一明:长鑫科技创始人、董事长
我常说,
基石资本投资的企业,并不是都有企业家精神,但正是那些极少数有企业家精神的企业,给我们带来了穿越周期且异乎寻常的回报。
什么是企业家精神?一是勤奋、执着,不屈不挠;二是能打破常规、颠覆规则,有冒险精神;三是有抱负和胸怀:抱负,指是事业导向、有产业理想的,而不是金钱导向的;胸怀,指明白做企业是齐创共享的。
我们投资的大部分企业家,既然他能把一个企业做起来,肯定都具备前两点,就像朱一明能把兆易创新从无到有、做成一个千亿市值的企业,已经充分证明了自己。
但是具备抱负和胸怀的企业家是凤毛麟角的,
朱一明就是极少数之一。他在功成名就之后,没有躺在功劳簿上,而是敢于去攻克产业链更难、更重要、更关键的环节,去做一个可能到万亿规模的公司,这是他的抱负。愿意把近半股权分给员工,这是他的胸怀。这样的胸怀,甚至比这样的抱负,更加罕见。
做成DRAM这种量级的事业,必须有巨大的资金投入、技术投入和人才投入,因而需要承担责任的勇气,需要有更大的胸怀,去凝聚可以凝聚的资源,团结可以团结的力量。
这是最杰出的企业家才能做到的事情。就像我们看到,任正非仅仅持有华为0.59%的股权。
任正非说,他是由于幼稚,才走向通信行业的,不知道市场如此之狭窄,技术要求如此之苛刻,竞争如此之激烈,华为相比寡头,就如同蚂蚁站在大象脚下。
而蚂蚁最终撼动了大象,华为战胜了当初看似高不可攀的巨头。
同样的破局故事,在DRAM产业有了新的演绎。如果说华为的开局带有几分懵懂的闯劲,长鑫科技的入场,则是一场清醒的、主动的大卫挑战歌利亚,是明知山有虎,偏向虎山行。
长鑫科技的每一步都走得扎实而坚定。
2019年9月,长鑫科技推出自主设计生产的8Gb DDR4产品,实现了中国大陆DRAM产业“从零到一”的突破。同年,长鑫与Polaris就原巨头奇梦达开发的DRAM专利达成许可和采购协议,为自主研发与技术迭代打开了关键通道。
2025年第四季度,长鑫科技的全球市场份额已增至7.67%,位列全球第四、中国第一。(据长鑫科技招股书,长鑫科技基于Omdia数据测算,按2025年第四季度DRAM销售额统计。)
当年李健熙断言中国台湾做不成DRAM的三道坎:不计短期盈亏的超大体量资本、敢决断能担责的企业家、可持续迭代的自主技术,长鑫都一一迈了过去。
随着长鑫科技的崛起,DRAM产业的“三国演义”落幕,“四强争霸”的新时代开启。
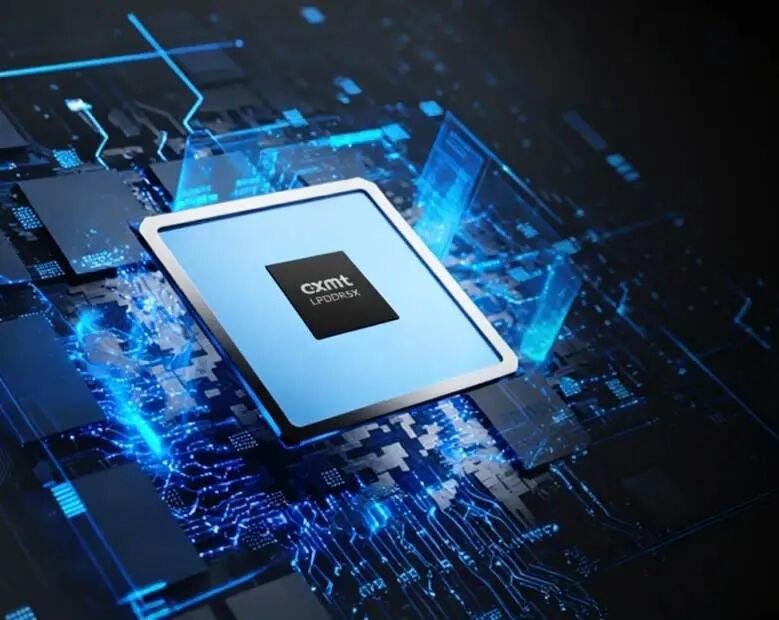
图:长鑫科技自主研发的LPDDR5X;来源:长鑫科技官网
03
基石资本:投资于时代的饥渴与焦虑
为什么还要投DRAM?
讲到这里,答案已经不言自明。
基石资本独家负责领投尽调工作,且投委们全票通过。
12亿元,是当时基石资本除控股型投资外最大的单笔投资,我们甚至不得不动用多只基金组合出资。
这份决断,本质上源自基石资本对硬科技产业的底层认知。
投决会上,我发言时,给大家读了前述PCAST报告中的核心判断:半导体是支撑现代经济、国防与网络安全的关键基础;是一国经济繁荣与国家安全的核心引擎;全球半导体市场从来就不是一个完全自由的市场;具备竞争力的本土半导体产业,对创新和安全都至关重要。
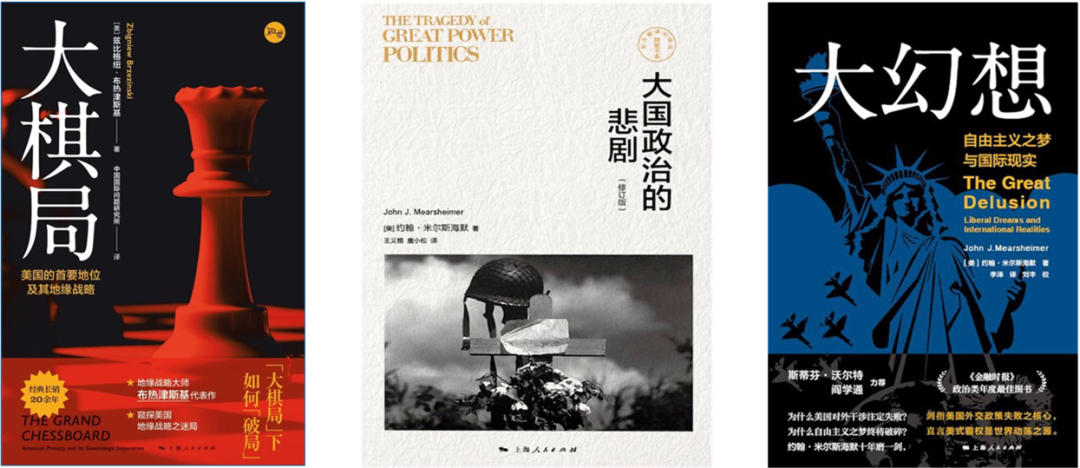
2016年,中美贸易摩擦苗头初现,其影响力却被普遍低估。但如果你长期看布热津斯基的书,看米尔斯海默的书,你就会意识到,这已经是一个时代的转折点。也正是在那之后,基石开始系统性加码硬科技布局,长鑫之前,我们已投下豪威科技等一批半导体企业。
图:[美]兹比格纽·布热津斯基《大棋局》,[美]约翰·米尔斯海默《大国政治的悲剧》《大幻想:自由主义之梦与国际现实》
2019年1月基石资本黄山年会,我用一句歌词作为演讲开篇,解释我们的投资转向:“爱人的心是玻璃做的,既已破碎了,就难以再愈合。”我说,中美关系也是如此。
今年是基石资本25周年,有记者问我,回望25年,你最大的标签是“投资与宏观经济无关”,如今你还这么认为吗?
我说,我还是坚持我的观点,但我想为它补上后半句:
投资与宏观经济无关,但与地缘政治有关。
中美关系决定了未来几十年的投资,地缘政治极大构建了我们这个时代的饥渴与焦虑,深刻重塑了我们的投资行为。
我说,如果用一句话总结硬科技的投资逻辑,就是投资于每个时代的饥渴与焦虑。长鑫科技,正是这个时代最鲜明的“饥渴与焦虑”。存储芯片既是第三次工业革命中国半导体未竟之业,也是第四次工业革命不可或缺的核心工具,更是大国博弈背景下必须牢牢掌握的关键性环节。
而随着人工智能时代来临,存储与计算的关系正在被重新定义。作为支撑算力提升与大规模数据处理的关键载体,DRAM的产业价值还在持续放大。
来源:长鑫科技招股书
——坦率地说,在2021年的那个时点,我们并未预料到AI浪潮会如此迅猛地重塑存储行业,但这丝毫不影响当初的决策。
投资本质上是成长性与估值的权衡,成长性可以对抗经济与市场的不确定性,而估值决定有无超额收益。企业的长期成长,来自高层对管理问题的深刻认知,来自企业家精神。安全边际大于收益,安全边际才是真正理解复利的力量,有安全边际的企业值得下重仓。
长鑫所处行业的市场空间和自身实际运营状态,可以确保其成长性;它的战略重要性、稀缺性和估值,则构成了充足的安全边际。因此,长鑫值得下重仓。人工智能革命下存储的超级行情,则是市场额外的礼物。
04
长鑫科技上市是中国资本市场划时代的事件
长鑫科技上市是中国资本市场划时代的事件,它标志着A股头部市值结构将进一步告别银行等传统行业主导的格局,也标志着中国产业结构正在发生根本性的变化,开始真正重塑资本市场的权重分布。
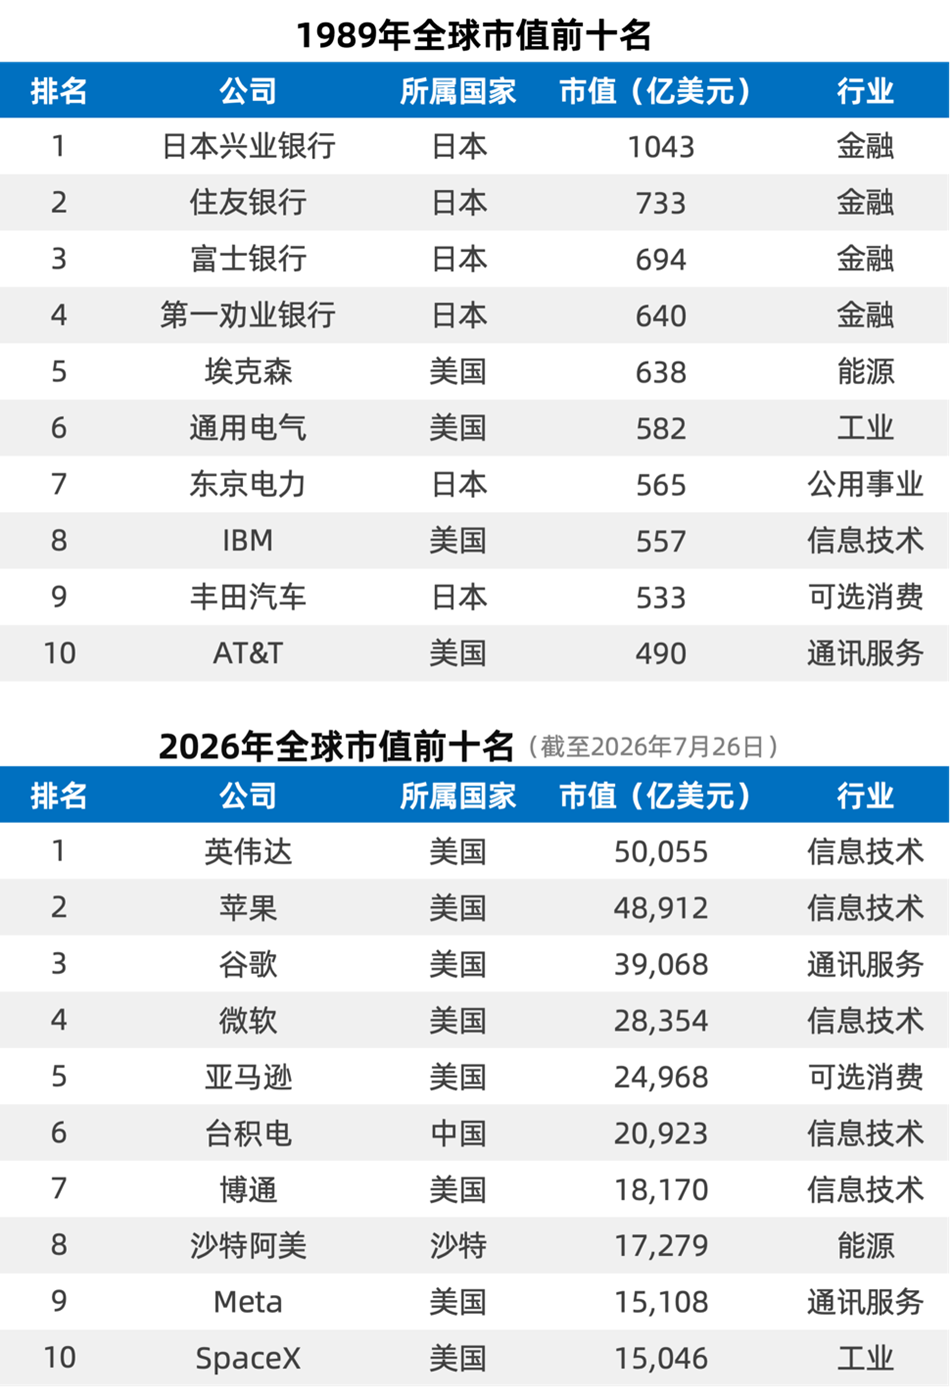
一个国家的市值榜单,最终由其最具竞争力的产业写就。日本泡沫经济巅峰期,全球市值前十名中有六家日本企业,其中四家是银行。但依附于旧增长模式的金融繁荣,撑不起一国的长期竞争力,更无法孕育真正的创新增长。
日本把资本市场的最高位置留给了银行,美国则把它交给了科技企业。从PC时代的英特尔、微软,到互联网时代的谷歌、亚马逊,再到移动互联网时代的苹果和人工智能时代的英伟达,几乎每一轮技术革命,美国都会催生一批新的市值巨头。美国资本市场给创新以最高的定价,激励科技企业把资源再投入下一轮创新,正反馈循环持续运转数十年,构成了美国科技持续领先的底层机制。
数十年过去,日本企业彻底淡出全球市值前十,美国科技企业则几乎包揽了头部席位。两张榜单的分野,是两种产业结构,也是两种国家命运。
数据来源:CNBC,Wind
中国要成为全球科技的引领者,终究需要一批能够改写全球市值榜单的本土科技企业。长鑫的上市,落下了力透纸背的一笔。